La taxe de piscine recouvre deux obligations fiscales distinctes : la taxe d’aménagement, due à la construction, et une hausse de la taxe foncière, récurrente chaque année. Pour une piscine familiale de 8 × 4 m, comptez entre 400 et 1 000 € de taxe d’aménagement et 100 à 300 € de hausse annuelle de taxe foncière.
Ces obligations s’ajoutent aux démarches d’urbanisme et doivent être anticipées dès la phase de budgétisation. Les comprendre permet d’éviter les mauvaises surprises et de profiter des dispositifs d’exonération disponibles.
Dans ce guide, Désiles Piscine vous détaille chaque taxe et impôt pour une piscine, les règles qui s’appliquent selon le type de bassin, et les leviers légaux pour optimiser votre situation fiscale.
Piscine et impôts : ce que dit la loi
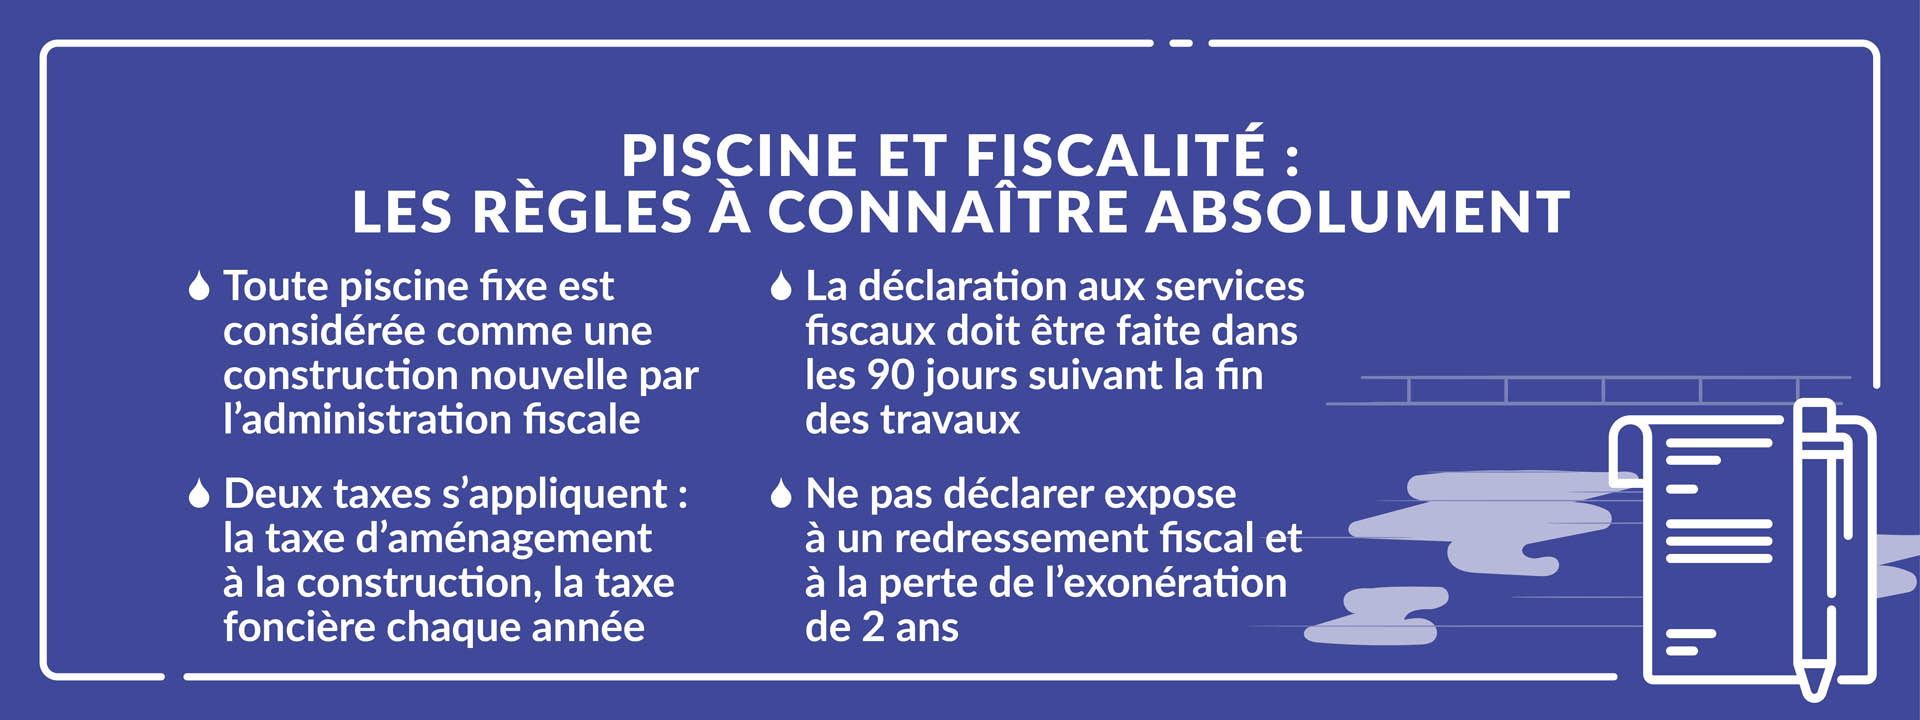
Toute piscine fixe (enterrée, semi-enterrée ou hors-sol permanente) est considérée par l’administration fiscale comme une construction nouvelle. À ce titre, elle est soumise à deux obligations distinctes : une déclaration auprès des services d’urbanisme avant les travaux, et une déclaration auprès des services fiscaux dans les 90 jours suivant la fin du chantier.
Ces deux obligations génèrent chacune une taxe différente, souvent confondues par les propriétaires. La taxe d’aménagement est une taxe unique, payée une seule fois après la construction. La taxe foncière, elle, est une taxe annuelle récurrente dont le montant augmente après l’installation d’une piscine.
La loi du 3 janvier 2003 impose également un dispositif de sécurité obligatoire (barrière, alarme, volet ou abri) pour toute piscine enterrée privée. Le non-respect de ces obligations expose à des sanctions administratives et fiscales.
| Type de piscine |
Taxe d’aménagement |
Taxe foncière |
Déclaration requise |
| Hors-sol démontable < 10 m² |
Non |
Non |
Non |
| Hors-sol permanente > 10 m² |
Oui |
Oui |
Oui |
| Enterrée ou semi-enterrée > 10 m² |
Oui |
Oui |
Oui |
| Mini-piscine fixe < 10 m² |
Non |
Oui |
Oui |
La taxe d’aménagement : comment la calculer ?
Quelles piscines sont concernées par cette taxe de piscine ?
La taxe d’aménagement s’applique à toute piscine nécessitant une autorisation d’urbanisme. Concrètement :
- Piscines enterrées et semi-enterrées > 10 m² : toujours soumises à la taxe d’aménagement
- Piscines hors-sol permanentes > 10 m² : soumises à la taxe si elles sont installées durablement et non démontables
- Piscines hors-sol démontables < 10 m² : exonérées, aucune autorisation et aucune taxe requises
La formule de calcul
Le montant de la taxe d’aménagement se calcule selon la formule suivante :
Surface du bassin × valeur forfaitaire × (taux communal + taux départemental).
En 2026, la valeur forfaitaire fixée par l’État pour une piscine est de 251 € par m². Les taux locaux varient selon les communes (entre 1 et 5 % en général) et les départements (généralement 1,5 à 2,5 %). La taxe est payable en une ou deux fois, sur avis reçu 12 à 18 mois après l’obtention de l’autorisation d’urbanisme.
Exemples chiffrés pour 3 tailles de bassin
Voici des estimations basées sur un taux moyen de 5 % (commune + département) :
- Petite piscine 5 × 3 m (15 m²) — base forfaitaire : 3 765 € → taxe estimée : 188 €
- Piscine familiale 8 × 4 m (32 m²) — base forfaitaire : 8 032 € → taxe estimée : 402 €
- Grande piscine 10 × 5 m (50 m²) — base forfaitaire : 12 550 € → taxe estimée : 628 €
- Couloir de nage 12 × 3,5 m (42 m²) — base forfaitaire : 10 542 € → taxe estimée : 527 €
Ces montants sont indicatifs. Le taux réel appliqué dans votre commune peut varier significativement. Vérifiez les taux en vigueur auprès de votre mairie ou sur le simulateur en ligne du service public.
La taxe foncière : quel impact réel sur votre facture ?
Comment la piscine est-elle évaluée par les impôts ?
Une piscine fixe augmente la valeur locative cadastrale de votre bien, ce qui entraîne une hausse de votre taxe foncière. L’administration fiscale évalue la piscine comme une dépendance bâtie, en tenant compte de sa surface et de sa localisation. Cette évaluation est réalisée par le centre des impôts fonciers de votre commune, sur la base de la déclaration que vous devez effectuer dans les 90 jours suivant la fin des travaux.
En pratique, l’augmentation annuelle de taxe foncière représente généralement entre 100 et 300 € pour une piscine familiale standard, selon les taux locaux et la valeur cadastrale retenue. Cette hausse est définitive et s’applique chaque année tant que la piscine est en place.
Estimation de la hausse annuelle
À titre indicatif, pour une piscine de 32 m² (8 × 4 m), la valeur locative cadastrale ajoutée est estimée entre 500 et 1 500 € par an selon les communes. En appliquant les taux fonciers locaux (souvent entre 20 et 35 %), cela représente une hausse annuelle de 100 à 500 € sur votre avis de taxe foncière. Ces chiffres varient fortement selon votre département et votre commune : seul votre centre des impôts fonciers peut vous donner une estimation précise.
Piscine hors-sol : est-elle imposable ?
C’est l’une des questions les plus fréquentes, et la réponse dépend du caractère permanent ou démontable de l’installation :
- Piscine hors-sol gonflable ou démontable, quelle que soit la taille : aucune taxe, aucune déclaration requise. Elle n’est pas considérée comme une construction fixe.
- Piscine hors-sol de moins de 10 m², non démontable : pas de taxe d’aménagement, mais une déclaration fiscale reste recommandée si elle est permanente.
- Piscine hors-sol permanente de plus de 10 m² : mêmes règles que pour une piscine enterrée — déclaration préalable, taxe d’aménagement et hausse de taxe foncière.
Le critère déterminant est la permanence de l’installation. Une piscine qui reste en place toute l’année, même hors-sol, peut être requalifiée en construction fixe par l’administration fiscale lors d’un contrôle.
Vous aimeriez être accompagné dans vos démarches administratives et fiscales en Ille-et-Vilaine ?
Comment déclarer sa piscine aux impôts ?
La déclaration fiscale d’une piscine s’effectue dans les 90 jours suivant la fin des travaux, via le formulaire 6704 IL (Déclaration des constructions nouvelles, additions de construction et installations). Ce formulaire est disponible sur impots.gouv.fr et peut être déposé en ligne ou au guichet de votre centre des impôts fonciers.
La procédure est simple : indiquer la surface du bassin, sa nature (enterrée, semi-enterrée, hors-sol), et la date d’achèvement des travaux. L’administration procède ensuite à l’évaluation de la valeur locative cadastrale et vous notifie la nouvelle base de calcul de votre taxe foncière.
| Étape |
Délai |
Obligation |
Conséquence si oublié |
| Autorisation d’urbanisme |
Avant travaux |
Déclaration préalable / PC |
Amende jusqu’à 6 000 €/m² |
| Déclaration fiscale |
90 jours après fin travaux |
Formulaire 6704 IL |
Perte exonération 2 ans |
| Taxe d’aménagement |
12 à 18 mois après autorisation |
Paiement sur avis |
Majoration de retard |
| Exonération taxe foncière |
2 ans dès janvier suivant |
Automatique si déclaré |
Perdue si déclaration tardive |
Taxe de piscine : les leviers à connaître pour réduire les montants
L’exonération temporaire de taxe foncière
C’est le levier le plus accessible et le plus efficace. Dans la majorité des communes, toute construction nouvelle bénéficie d’une exonération de taxe foncière pendant 2 ans, à compter du 1er janvier suivant la fin des travaux. Pour en bénéficier, la condition est stricte : déposer le formulaire 6704 IL dans les 90 jours suivant l’achèvement du chantier. Passé ce délai, l’exonération est définitivement perdue : aucune dérogation n’est possible.
Les exonérations spécifiques votées par les communes
Certaines communes vont au-delà de l’exonération nationale de 2 ans et accordent des exonérations supplémentaires, notamment pour les constructions respectant des critères environnementaux ou dans le cadre de politiques locales de développement. Renseignez-vous auprès de votre mairie ou du service des impôts fonciers pour connaître les dispositifs en vigueur dans votre commune.
Piscine démontable vs piscine fixe : l’arbitrage fiscal
Le critère déterminant n’est pas la taille du bassin, mais son caractère fixe ou démontable. Ainsi, une mini-piscine enterrée de 8 m² peut être soumise à la taxe foncière mais pas à la taxe d’aménagement. Une piscine hors-sol démontable de 20 m² échappe, elle, à toute taxation.
Si votre projet le permet (petit budget, usage saisonnier, terrain contraint), opter pour une piscine hors-sol démontable permet d’éviter totalement taxe d’aménagement et hausse de taxe foncière. L’économie peut représenter 1 000 à 2 000 € sur 10 ans.
En revanche, une piscine fixe, même de petite taille, apporte une valeur patrimoniale bien supérieure à la revente. L’arbitrage dépend avant tout de votre projet à long terme.
Le recours en cas de valeur cadastrale surévaluée
Si vous estimez que la valeur locative cadastrale retenue par l’administration est trop élevée par rapport à votre piscine réelle (surface, équipements, localisation), vous pouvez formuler une réclamation auprès de votre centre des impôts fonciers dans un délai de 2 ans suivant la mise en recouvrement. Ce recours est gratuit et peut aboutir à une révision à la baisse de votre taxe foncière.
Questions fréquentes sur la taxe de piscine
Taxe de piscine : anticipez avant de lancer votre projet
La fiscalité liée à une piscine est prévisible et maîtrisable. Taxe d’aménagement à la construction, hausse de la taxe foncière chaque année : intégrez ces deux postes au budget global du projet dès la phase de conception. Les montants restent raisonnables au regard de l’investissement total, et les leviers d’exonération permettent de les réduire significativement.
La clé : déclarer sa piscine dans les 90 jours suivant la fin des travaux. C’est la condition pour bénéficier de l’exonération temporaire et éviter tout redressement fiscal.